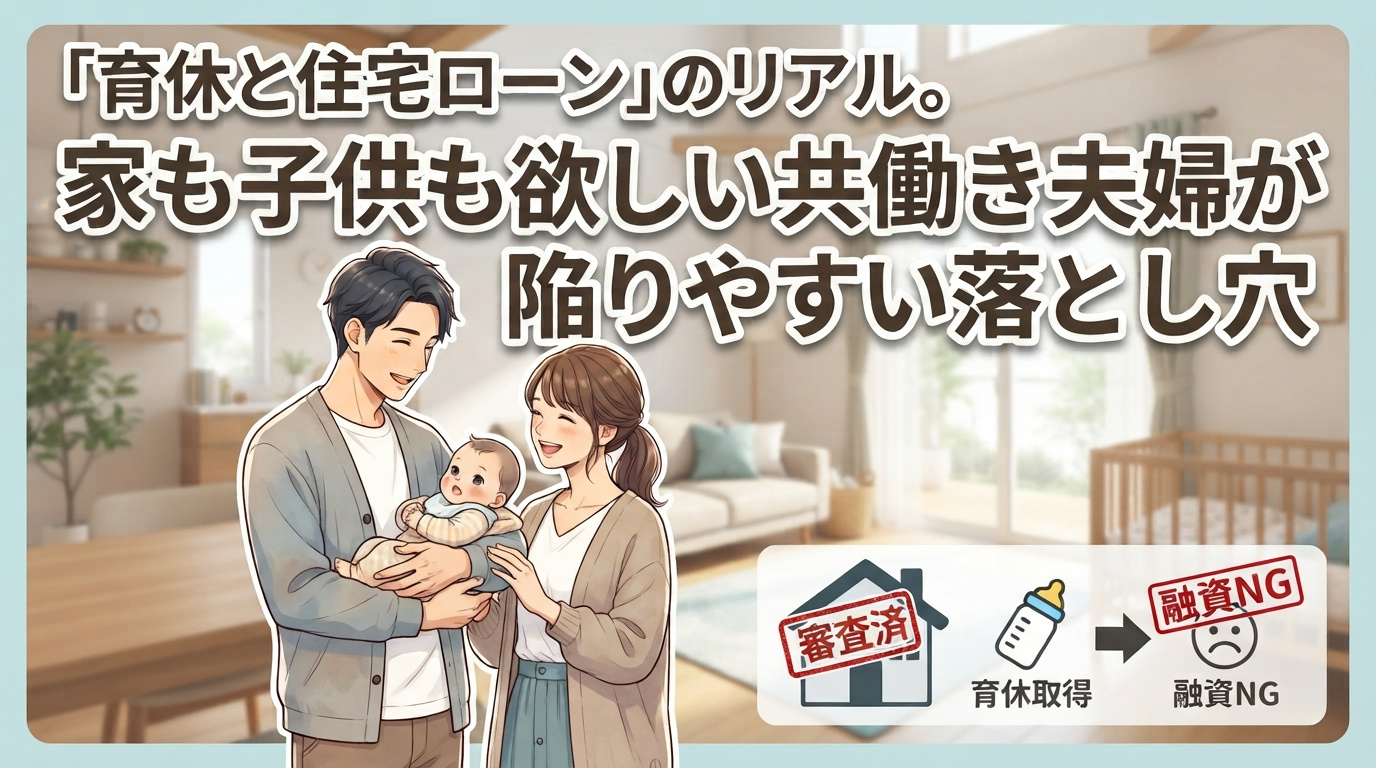
「育休と住宅ローン」のリアル。家も子供も欲しい共働き夫婦が陥りやすい落とし穴【高崎不動産情報ライブラリー】
「いつかはマイホームを、子供も欲しい」と考えている共働きのご夫婦へ。 今や男性の育休取得(産後パパ育休など)もすっかり当たり前になり、夫婦で協力して育児をするのがスタンダードな時代になりました。
しかし、「住宅ローンの手続き」と「育休のタイミング」が重なると、思わぬトラブルに発展するケースがあるのをご存知でしょうか? 最悪の場合、「本審査に通っていたのに、直前になって融資がストップしてしまった」という事態も十分に起こり得ます。
物件価格が高騰し、金利も上昇局面にある今だからこそ、これから家を買う人に知っておいてほしい「育休と住宅ローンのリアル」と、失敗しないための進め方を整理します。
1. 育休の予定は「事前審査の段階」で必ず告知する
住宅ローンの審査は「過去の年収」をベースに、「これからも同じように返済できるか」を測ります。 しかし、育休中は給付金が出る(手取り10割相当の制度も拡充されました)とはいえ、一時的に通常の給与体系から外れ、賞与や残業代もなくなります。銀行から見れば「審査をした時と、融資を実行する時で、収入の前提条件が変わってしまった」という扱いになるのです。
本審査の承認後に、無断で育休に入ることが判明した
承認後に新しい車のローンを組んだ
承認後に転職・退職を決めた
これらはすべて、銀行にとっては「契約の前提が崩れた(告知義務違反に近い状態)」となり、再審査や融資の白紙撤回につながる正当な理由になります。
「聞かれなかったから言わなかった」は通用しません。申し込みから引き渡しまでに育休を取る予定が少しでもあるなら、必ず事前審査の段階で担当者へ包み隠さず告知しておくことが鉄則です。最初から育休を前提に審査を通しておけば、後から覆ることはありません。
2. 一番怖いのは「ローン特約が使えず、違約金が発生するリスク」
なぜここまで事前の告知が重要かというと、本審査に通った後で融資がストップした場合、買主にとって極めて不利な状況に陥るからです。
通常の不動産売買契約には「ローン特約(万が一審査に落ちたら、契約を白紙に戻して手付金も返ってくるルール)」がついています。 しかし、これは「審査に落ちた場合」の救済措置です。「審査には通ったけれど、後から条件が変わって融資が実行されなかった」というケースでは、ローン特約が適用されない可能性が高いのです。
そうなると買主側の都合による契約違反とみなされ、手付金の放棄どころか、物件価格の10〜20%もの違約金を請求されるリスクがあります。5,000万円の物件なら、家も手に入らないのに500万〜1,000万円の支払い義務だけが残る計算です。
3. ネット銀行・ペアローンを利用する人は特に注意
今は低金利を求めてネット銀行を選ぶ人が主流になり、物件価格の高騰から夫婦で「ペアローン」を組むケースも増えています。
ここで注意したいのが、ネット銀行は基本的に「買主自身が手続きを進める」スタイルだということです。 不動産会社の提携ローンであれば、担当者が「育休の予定はありませんか?」と先回りしてリスクを潰してくれますが、ネット銀行では自分で条件を管理しなければなりません。また、ペアローンであれば夫婦どちらかの育休が審査に直結するため、よりシビアな管理が求められます。
4. 鉄則は「家の引き渡し(融資実行)と育休のタイミングをズラすこと」
トラブルを確実に防ぎ、かつ無理なく新生活をスタートさせるための結論はシンプルです。「出産・育休」と「住宅購入」のタイミングをズラすことをおすすめします。
パターンA:妊娠・出産の前に家を買っておく 夫婦ともにフルタイムで収入が安定しているうちにローンを組み、引き渡しを終えてから妊活・出産・育休に入るパターンです。住宅ローンは「融資が実行された後(家の引き渡し完了後)」であれば、育休を取得しても原則として問題ありません。(※ただし、実行前から決まっていた予定を意図的に隠すのはNGです)
パターンB:育休が明けて、復職してから家を買う 出産と育休が完全に落ち着き、夫婦ともに職場復帰して収入のペースが戻ってからじっくり家探しをするパターンです。
妊娠中〜産後の動けない時期に、内見・契約・引っ越し・荷解きという重労働を重ねるのは、体力面でもメンタル面でも想像以上に過酷です。
家は人生で一番高い買い物であり、出産は人生最大のライフイベントです。 「イレギュラー × イレギュラー」で冷静な判断力を失わないためにも、まずはご夫婦で「いつ子供が欲しいか」「それならいつ家を買うべきか」を話し合い、余裕を持ったスケジュールを組んでみてください。
その1:不動産物件をAIが自動物件紹介サービス
【物件提案ロボ・土地情報ロボ】
希望の条件に合う物件情報を自動でお届けするロボットです。
不動産データベース【REINS】登録翌日に「新着物件」の通知メールを送信致します。物件情報に加えて、物件の資産性をビッグデータにより評価書付きにてお届けするサービスです。

【REINS】のご説明
売主から物件売却の依頼を受けると、不動産事業者だけが閲覧できる「レインズ」というデータベースに情報を登録することが法律で義務づけられています。どの不動産事業者に行っても同じ不動産情報が得られる仕組みになっており、全国各地から多くの買い手が物件を探すことができる仕組みになっています。


その2:ご契約いただいた方にはVポイントプレゼント!