不動産購入で後悔しない!手元に残すべき「生活防衛資金」と「将来のお金」のリアル【高崎不動産情報ライブラリー】
突然ですが、住宅を購入する際、「手元にいくらくらいの生活費(生活防衛資金)を残しておくべきか」ご存じでしょうか?
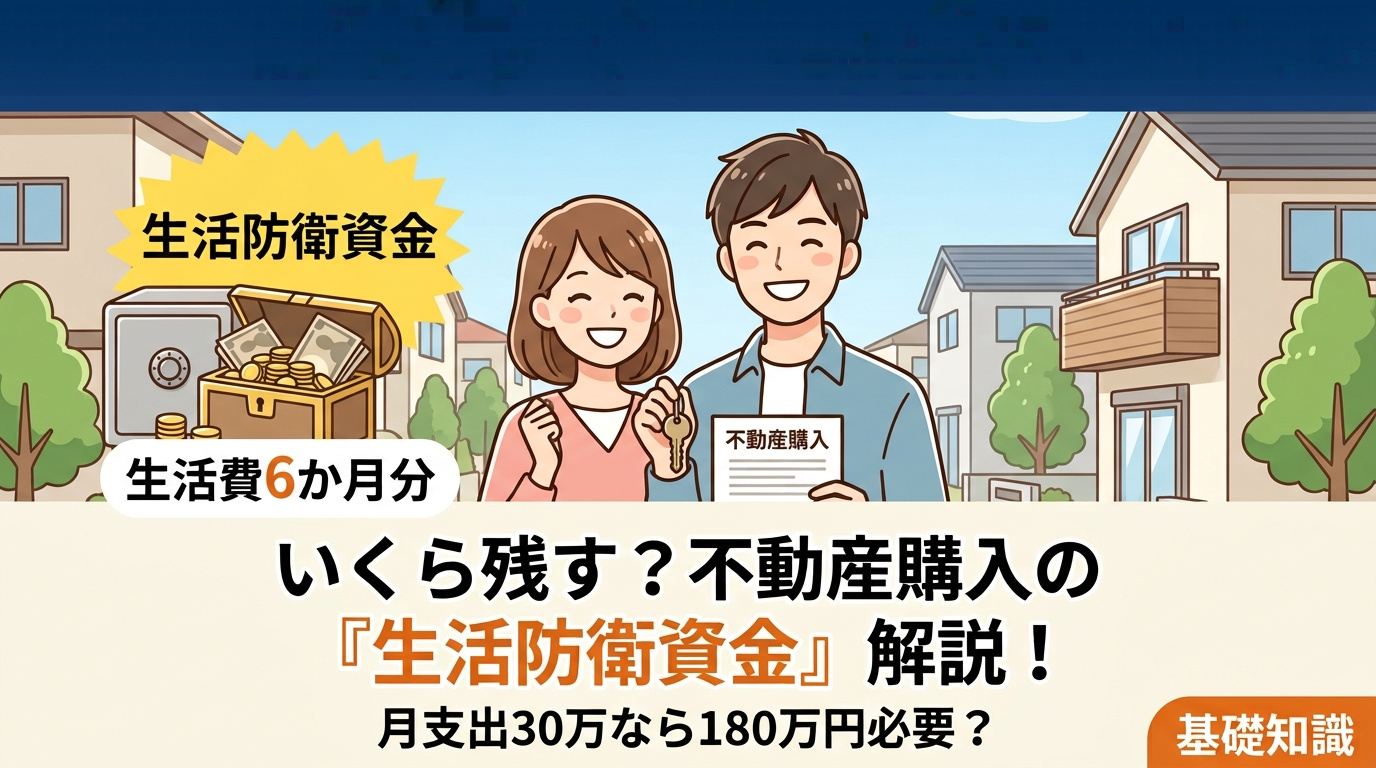
結論から言うと、生活水準やご家族構成によっても異なりますが、「毎月の生活費の6か月分(半年分)」を生活防衛資金として手元に残しておくのが理想的とされています。
例えば、毎月の支出が30万円のご家庭であれば、180万円は住宅購入用の資金とは別に確保しておく計算になります。
なぜ今「生活防衛資金」が重要なのか?
近年は物価高(インフレ)が続き、さらに2026年現在は日本銀行の利上げ局面(金利上昇リスク)を迎えています。借入金額を減らすために無理をしてギリギリまで頭金に入れ込んでしまったり、貯金を使い果たして購入するのは非常に危険です。
時々、「頭金を少しでも多く払いたい」と手持ちの現金をほとんど使ってしまう方がいらっしゃいますが、本来は頭金を入れること以上に「生活防衛資金」をしっかり確保した状態で住宅購入に踏み切る方がはるかに安心です。
なお、会社員の方であれば、業務外の病気やケガで仕事を休んだ際に健康保険から「傷病手当金」が支給される制度があります。過去の全国健康保険協会の調査等を見ても、平均支給期間は約5.5か月(約160日〜170日前後)となっており、多くの方が半年以内に仕事復帰や社会復帰を果たしています。この点からも、「半年分の生活費」というのは万が一の際にも生活を破綻させない合理的なラインと言えます。
購入後すぐにスタート!「5年以内に必要なお金」と「老後資金」の準備
住宅を購入した後は、目先で必要になるお金まで無理な運用やローン返済に回してしまうと、万が一の時に困ってしまいます。
まずは6か月分の生活防衛資金をしっかりキープしたうえで、余剰資金を投資や将来の備えに回していきましょう。
1. 5年以内に使うお金(教育費・イベント費用)
結婚や出産を機にマイホームを購入される方が多いですが、5年以内にやってくるお子様の入学資金や車の買い替え費用などは、住宅ローンとは別に計画的に準備しておく必要があります。
2. 老後資金(60歳・65歳に向けた資産形成)
かつて「老後2000万円問題」が話題になりましたが、インフレが進行する2026年現在、老後に必要な資金の目安は現役時代の収入やライフスタイルによってさらに差が開いています。
住宅購入後のひとつの目標として、「新NISAなどの制度も活用しながら、60歳〜65歳までに2000万円以上の資産(マイホームの含み益+金融資産)を形成する」という視点を持っておくのがおすすめです。
「賃貸 VS 持ち家」論争を2026年の視点で再考する
「今は不動産価格が高いから購入を迷っている」「金利が上がっているから賃貸のままが良いのだろうか」と悩まれている方も多いのではないでしょうか。
よくある「賃貸 VS 持ち家」の比較記事では、持ち家にかかる住宅ローンや維持費を「単なる支出」としてのみ計算しているケースが目立ちます。しかし、売却価格(資産価値)の要素を排除した比較には、あまり意味がありません。
特に、近年のように不動産価格が上昇・維持している局面では、「資産価値が落ちにくい物件選び」をすることで、持ち家は単なる「住居費の支払い」ではなく「将来の資産形成」へと変わります。
賃貸の場合:家賃は100%掛け捨て(支出のみ)
持ち家(資産価値の高い物件)の場合:ローン返済によって住宅の残高(負債)が減り、売却時に手元に現金が残る(=住み替えや老後資金の原資になる)
「ずっと同じ家に住み続ける」という前提にとらわれず、「万が一の時には売却や賃貸に出せる(資産になる)買い方」をしておけば、賃貸派よりもはるかに効率的に資金を確保でき、ライフスタイルの変化に応じた柔軟な住み替えが実現できます。
まとめ:今こそ不動産購入の「正しい知識」を身につけるチャンスです!
物価高や金利上昇ニュースを聞くと不安になるかもしれませんが、変化の激しい現代だからこそ、正しい不動産知識(生活防衛資金の確保・資産価値を見極める目・金利の上手な選び方)を持つことが最大の防御になります。
「もう少し様子を見るべきか」「自分たちの予算で大丈夫か」と迷われている方は、ぜひ一度ご自身の「生活防衛資金」を整理した上で、具体的なシミュレーションから始めてみませんか?
その1:不動産物件をAIが自動物件紹介サービス
【物件提案ロボ・土地情報ロボ】
希望の条件に合う物件情報を自動でお届けするロボットです。
不動産データベース【REINS】登録翌日に「新着物件」の通知メールを送信致します。物件情報に加えて、物件の資産性をビッグデータにより評価書付きにてお届けするサービスです。

【REINS】のご説明
売主から物件売却の依頼を受けると、不動産事業者だけが閲覧できる「レインズ」というデータベースに情報を登録することが法律で義務づけられています。どの不動産事業者に行っても同じ不動産情報が得られる仕組みになっており、全国各地から多くの買い手が物件を探すことができる仕組みになっています。

その2:ご契約いただいた方にはVポイントプレゼント!